Steeds meer mensen emigreren naar Dubai. Emigreren is een groot project, en daar hoort een belangrijk onderdeel bij: de zorg en de zorgverzekering. Het verzekeringsstelsel in de Verenigde Arabische Emiraten wijkt sterk af van dat in de meeste Europese landen.
In deze gids leggen we uit waar je allemaal op moet letten als het bij emigratie naar Dubai om de zorgverzekering gaat.
- Er zijn twee soorten verzekeringen in Dubai: lokale zorgverzekeringen en internationale zorgverzekeringen. Die laatste zijn wat duurder, maar bij expats die veel reizen populairder en ook aan te raden.
- Wie naar Dubai emigreert en zelfstandig is, moet een verzekering afsluiten. Anders regelt doorgaans de werkgever de verplichte verzekering.
- De populairste internationale zorgverzekeringen zijn onder meer Genki, PassportCard, Foyer en April.
- De kosten lopen sterk uiteen en hangen af van je eigen medische voorgeschiedenis, je leeftijd en de gewenste dekking.
- Bij de keuze moet je goed afwegen welke verzekering bij je past en je in geval van twijfel laten adviseren.
Heb ik een zorgverzekering nodig?
Ja, en wel verplicht. Een collectief staatsstelsel zoals in Europa bestaat in de VAE niet, maar sinds de Dubai Health Insurance Law No. 11 of 2013 geldt er een wettelijke verzekeringsplicht voor iedere inwoner. Gecontroleerd wordt er op de plek waar het pijn doet: zonder geldige polis geeft de instantie geen residence visa af en verlengt ze er ook geen.
Los van het wettelijke voorschrift is het verstandig een zorgverzekering te regelen. Bij ziekte neemt die de kosten over. Anders moet je alle kosten zelf privé dragen. Afhankelijk van welke zorgverzekering je afsluit, krijg je meer of minder uitgebreide dekking, en ook het verzekerde bedrag verschilt.
De plicht geldt voor elke inwoner met een verblijfsvisum, ongeacht leeftijd en nationaliteit, en ze hangt aan een sponsor: werkgevers verzekeren hun personeel, en op eigen kosten, want de wet verbiedt uitdrukkelijk de premie op het loon in te houden. Wie via het eigen bedrijf in Dubai woont, is tegelijk werkgever en verzekerde en moet zichzelf verzekeren. Voor meereizende gezinsleden is de betreffende sponsor verantwoordelijk, dus in de regel jij.
Het wettelijke minimum is het Essential Benefits Plan (EBP), een door de Dubai Health Authority vastgesteld basistarief voor lage inkomens. Het dekt spoedgevallen, basiszorg, zwangerschap en een beperkt aantal onderzoeken en kost afhankelijk van de leeftijd grofweg 600 tot 800 AED per jaar, dus zo'n 150 tot 200 €. Voor alles daarboven, vrije artsenkeuze, goede klinieken, tandheelkunde, behandeling in het buitenland, is een echte polis nodig.
Zonder geldige polis wordt het verblijfsvisum niet afgegeven en niet verlengd, het proces loopt simpelweg vast. Daar komen boetes bij, in Dubai meestal 500 AED per maand en per onverzekerde persoon. Voor werkgevers die hun personeel niet verzekeren liggen de bedragen fors hoger.
Sinds 1 januari 2025 geldt de plicht niet meer alleen in Dubai en Abu Dhabi, maar via het Basic Health Insurance Scheme landelijk, dus ook in Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain en Fujairah. Het basistarief daar begint bij ongeveer 320 AED per jaar en dekt tot 50.000 AED klinisch en 10.000 AED poliklinisch.
Bronnen: dubai.gov.ae: Law No. 11 of 2013, dha.gov.ae, mohap.gov.ae
Hoe het zorgstelsel in Dubai werkt
Wie uit Europa komt, moet eerst een denkgewoonte loslaten: in de VAE is er geen ziekenfonds dat op de achtergrond afrekent en geen premie die als percentage van het inkomen wordt ingehouden. Er zijn verzekeraars, polissen en netwerken, en de polis bepaalt welke klinieken voor je openstaan.
Wie reguleert wat
In Dubai is de bevoegde instantie de Dubai Health Authority (DHA), in Abu Dhabi het Department of Health en voor de overige emiraten het ministerie van Volksgezondheid MOHAP. De DHA legt de minimale dekking vast, verstrekt licenties aan verzekeraars en klinieken en beheert het platform waarop polissen en claims worden gecontroleerd.
Publiek en privé
Openbare ziekenhuizen als het Rashid Hospital, het Dubai Hospital of het Latifa Hospital voor vrouwen en kinderen zijn goed uitgerust, maar richten zich vooral op de eigen bevolking; zonder passende verzekering betalen expats daar zelf. Het dagelijks leven van de meesten speelt zich af in de private ketens: Mediclinic, Aster, NMC, Saudi German Hospital en het American Hospital Dubai. Het niveau is hoog, de uitrusting modern, wachten hoeft nauwelijks, en in meerdere huizen werken Duitstalige artsen.
Het netwerk is belangrijker dan het bedrag
Het beslissende verschil tussen twee polissen is zelden het verzekerde bedrag, maar het netwerk. Goedkope polissen binden je aan een klein netwerk, vaak zonder de premiumhuizen; duurdere polissen openen alle ketens en vergoeden ook daarbuiten. Wie al weet naar welke kliniek hij wil, controleert vóór het afsluiten of die in het netwerk zit: dat is belangrijker dan een bedrag dat je toch nooit opmaakt.
Aanbieders vergeleken
Het aantal aanbieders is groot; hier niettemin een overzicht van de bekendste en populairste aanbieders van zorgverzekeringen in Dubai.
Lokale aanbieders
Op insurancemarket.ae vind je een groot aantal lokale verzekeraars. Die beperken zich meestal tot de VAE of de GCC-regio. Wie een zorgverzekering ter plaatse nodig heeft, slaagt hier zeker, en grotendeels zijn deze aanbieders ook het goedkoopst. Na het kort invullen van de belangrijkste gegevens krijg je verschillende offertes van GIG, Sukoon of andere aanbieders.
Meestal kun je hier kiezen uit verschillende ziekenhuispakketten. Ook hier bestaan namelijk verschillende „ziekenhuisketens”, met navenant verschillende dekkings- en kwaliteitsniveaus. Hier een kort overzicht van de belangrijkste aanbiedingen, ingedeeld naar pakket.
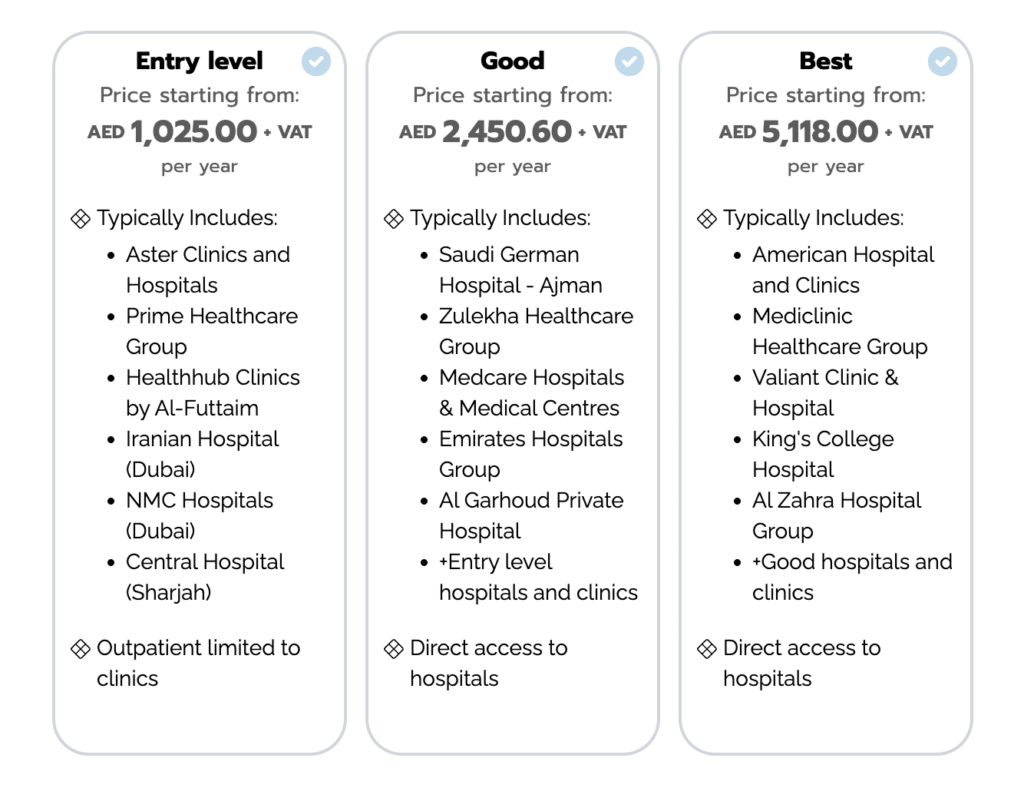
Zoals je hier ziet (en wij kunnen dat bevestigen), horen de beste ziekenhuizen ter plaatse zonder meer bij American Hospital, Mediclinic en King’s College Hospital. Die vind je navenant in het Best-pakket voor ongeveer 5.000 AED, dus € 1.200 per jaar. De prijs geldt echter voor het voorbeeld van een gezonde man van rond de 30. De precieze prijzen verschillen uiteraard van persoon tot persoon; daarover later meer.
Internationale aanbieders
Wie in het algemeen veel onderweg is en ook in het buitenland goede dekking wil, kan beter naar de volgende verzekeraars kijken. Die horen tot de populairste onder expats uit Europa en hebben zich de afgelopen jaren bewezen.
Dé beste bestaat niet in het algemeen; vraag bij de volgende 4 aanbieders elk een offerte op maat aan.
PassportCard
Al jaren geliefd bij digitale nomaden en emigranten in Dubai is de PassportCard. Dit verzekeringsproduct wordt geleverd door verzekeraar Allianz uit Duitsland en biedt aantrekkelijke pakketten voor verschillende geografische zones.
Het idee erachter is dat je de kaart bij ziekte via de app laat opladen en hem dan in het ziekenhuis gebruikt. Zo hoef je de kosten niet zelf voor te schieten, maar kun je direct met de kaart betalen. Je kunt uiteraard ook zelf betalen en de kosten daarna laten vergoeden, als je dat liever hebt.
De dekking is verdeeld over 3 plannen. De kosten daarvan zijn, zoals gezegd, per persoon verschillend. Hier niettemin een kort inkijkje.
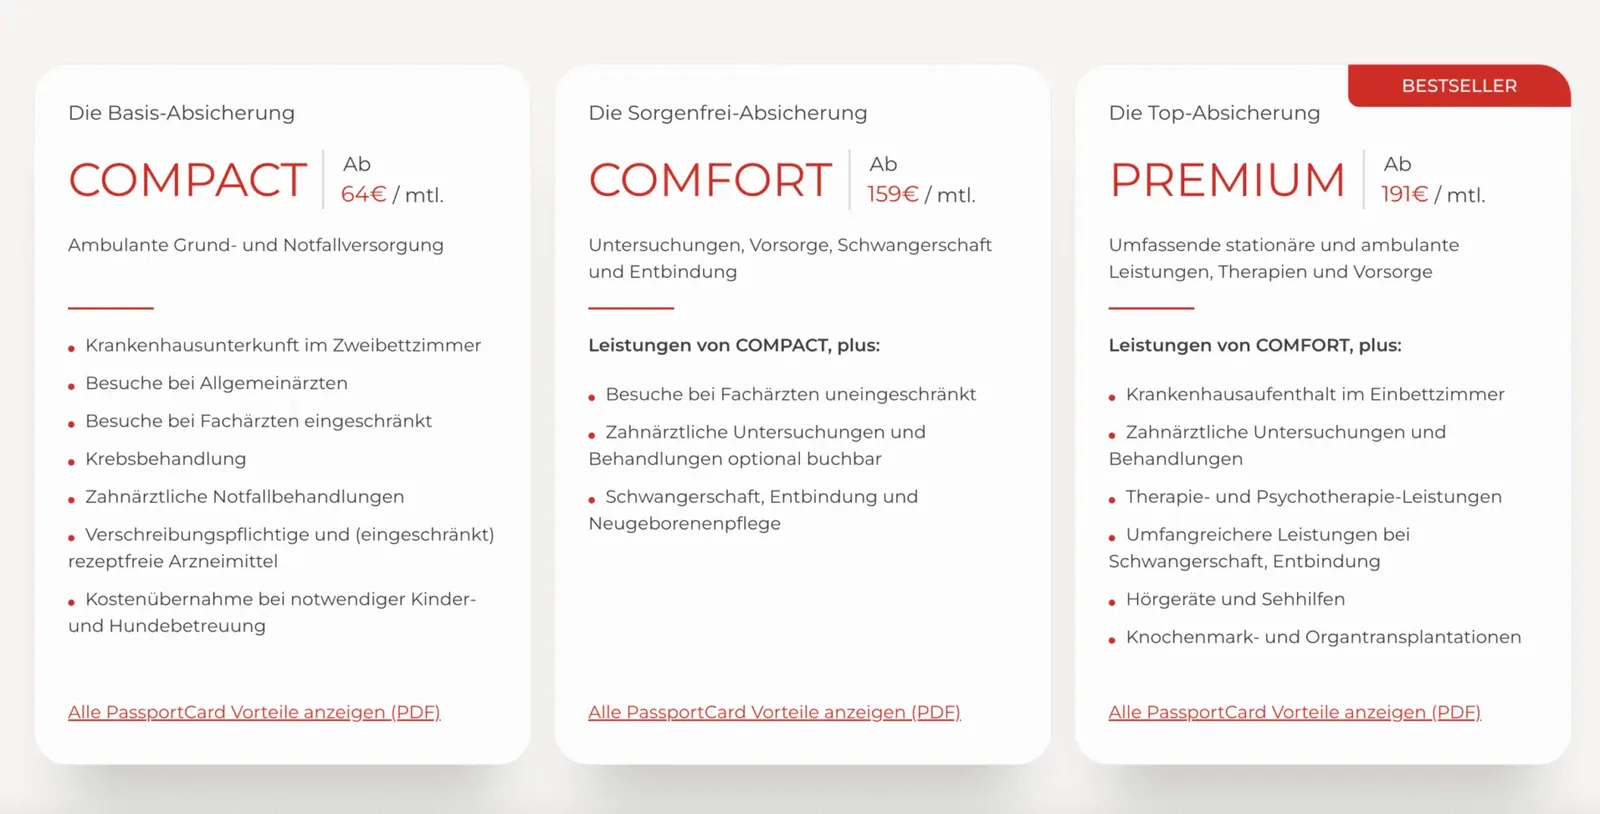
De volledige dekkingstabel vind je hier.
Een van de grootste voordelen naast de aantrekkelijke pakketten, de dekking en de app met kaart is uiteraard de Duitstalige ondersteuning. Wie Duitse kwaliteit wil, slaagt bij PassportCard, en je voelt je in het buitenland beslist prettiger als je weet dat de verzekeraar en zijn medewerkers dezelfde taal spreken.
Genki
Genki is nog een Duitse verzekeraar, of eigenlijk verzekeringsmakelaar, die een prima pakket voor digitale nomaden en veelreizigers op de markt heeft gebracht. Het aanbod is heel helder, waardoor de keuze betrekkelijk eenvoudig is.
Er is enerzijds een Basic-pakket, dat een allroundverzekering over de hele wereld biedt en je dekt bij reizen en wonen in het buitenland. De prijs ligt voor de meesten onder de € 200.
Daarnaast is er het Premium-pakket, dat alles uit het Basic-pakket bevat maar bovendien preventieve en alternatief-geneeskundige kosten dekt. Hieronder een korte vergelijking van beide pakketten.
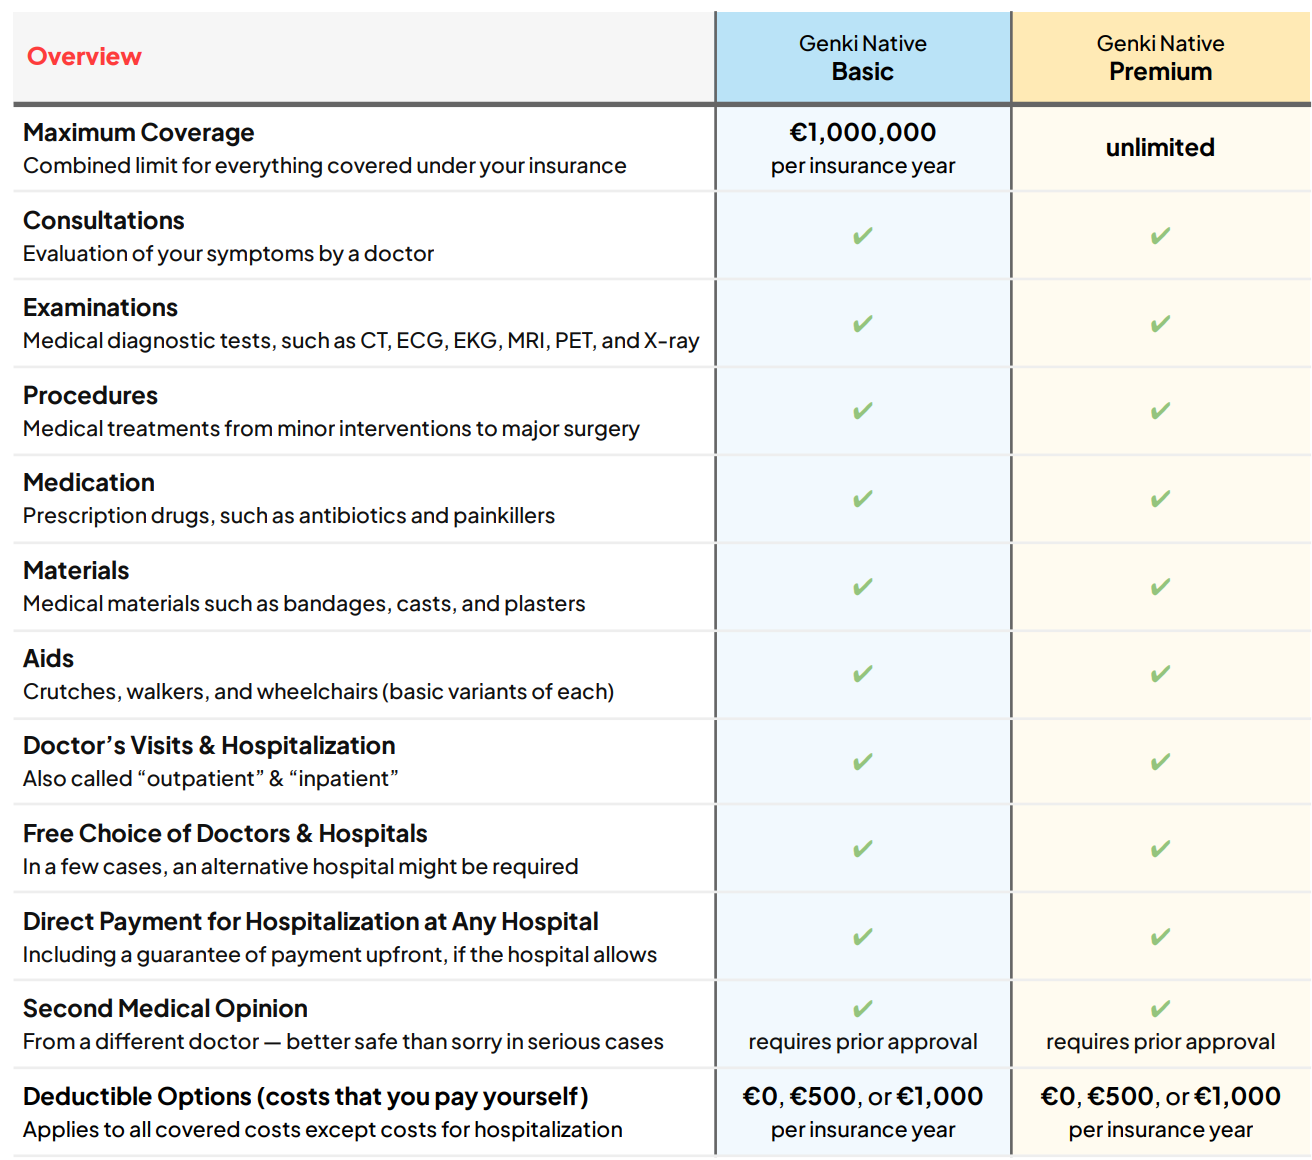
Het voordeel van Genki zit simpelweg in de eenvoud van het aanbod. In het algemeen ben je wereldwijd volledig verzekerd en kun je met het Premium-pakket daarnaast preventieve en alternatief-geneeskundige zorg afnemen.
Bovendien is de verzekering wat goedkoper dan PassportCard.
Foyer (Global)
Nog een interessante aanbieder is Foyer Global. Deze verzekeraar uit Luxemburg biedt internationale zorgverzekeringen voor expats van elke soort. Ook hier krijg je aantrekkelijke plannen met een moderne infrastructuur.
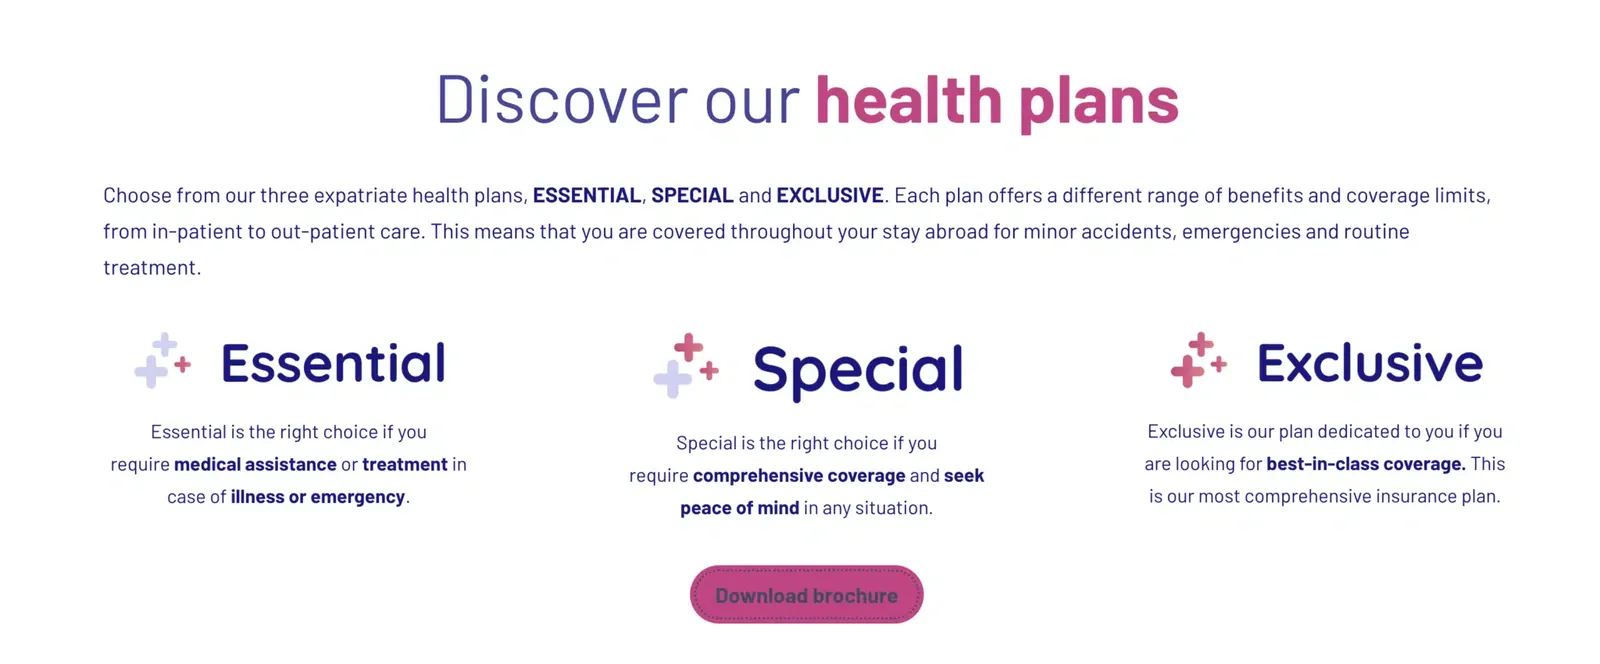
Net als bij PassportCard zijn er 3 plannen om uit te kiezen. De precieze details vind je hier.
April (International)
Een Franse aanbieder die de afgelopen jaren populair is geworden door de lage maandpremie, is April. Deze aanbieder is wat goedkoper en je kunt kiezen uit 4 verschillende basispakketten.
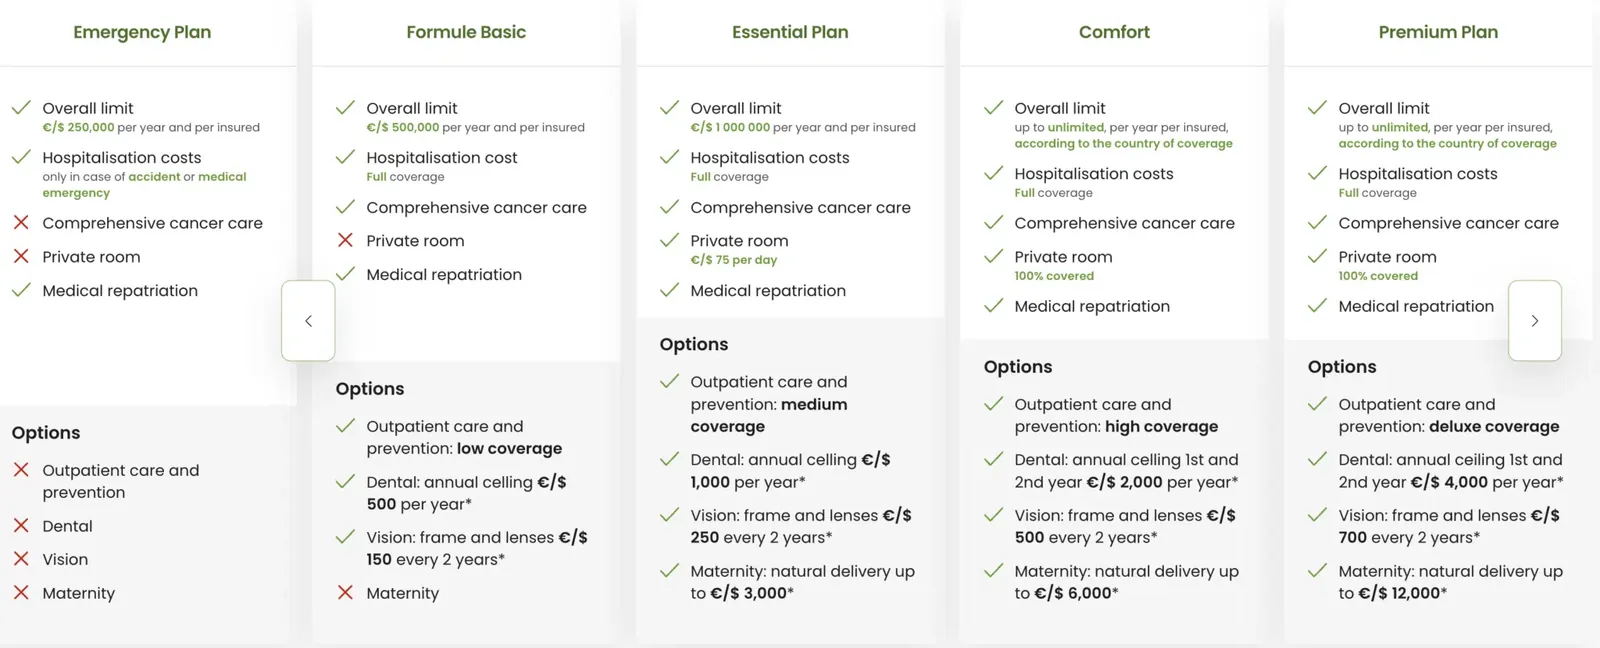
De precieze details van de plannen staan in de brochure hier.
De belangrijkste opties naast elkaar:
| Aanbieder | Dekking | Typisch voor | Premie / jaar |
|---|---|---|---|
| Essential Benefits Planwettelijk basistarief | alleen VAE, klein netwerk | werknemers met een laag loon, puur voldoen aan de plicht | ca. 600 – 800 AED150 – 200 € |
| Lokale verzekeraarsGIG, Sukoon, Daman, Orient | VAE, deels GCC | wie permanent in Dubai woont en weinig reist | 1.000 – 4.000 € |
| PassportCardvia Allianz Partners | wereldwijd, directe betaling met kaart | expats die geen rekeningen willen voorschieten | 1.500 – 3.500 € |
| Cigna Global | wereldwijd, modulair | wie veel reist en vrij wil combineren | 2.000 – 5.000 € |
| Allianz Care / BDAE | wereldwijd, Duitstalige service | gezinnen en iedereen die Duitstalige contactpersonen wil | 2.000 – 5.000 € |
Richtwaarden voor een gezond persoon van middelbare leeftijd, stand september 2026. De werkelijke premie hangt af van leeftijd, voorgeschiedenis, eigen risico en netwerk; alleen de persoonlijke offerte is bindend. Ons team is verzekerd via PassportCard, omdat behandeling daar direct met de kaart wordt betaald in plaats van voorschieten en later declareren.
Kosten
De kosten van een zorgverzekering zijn onmogelijk in het algemeen te noemen, want die hangen altijd van persoon tot persoon af. De belangrijkste factoren die bepalen hoe hoog de maandpremie is, zijn steeds:
- Geslacht
- Leeftijd
- Bestaande aandoeningen / voorgeschiedenis
- Omvang van de dekking
- Verzekerd bedrag (maximale kosten die per jaar worden vergoed)
De eerste 3 factoren kies je uiteraard niet zelf, maar de laatste 2 zijn variabel en hangen af van je eigen wensen. Wie veel reist, sluit in het algemeen altijd beter een internationale zorgverzekering af. Zo kun je in allerlei landen naar de dokter en je laten behandelen.
Wie bovendien het ergste vreest of goed gedekt wil zijn, kan overwegen de dekking te verhogen. Extra’s die meestal niet in de standaardpakketten zitten, zijn onder meer:
- Tandarts
- Fysiotherapie
- Psychotherapie
- Massages
- Eenpersoonskamer in het ziekenhuis
- Verzekering tegen inkomensverlies bij ziekte
Deze extra’s kun je zelf bij- of afkiezen, of ze zitten in de verschillende pakketten van de aanbieders. Noodzakelijk zijn ze niet, maar in bepaalde gevallen kunnen ze zeker zinvol zijn.
Toch zijn er ordes van grootte te geven. De volgende bedragen zijn wat we in de praktijk zien voor een degelijke polis met een goed kliniekennetwerk:
| Situatie | Lokale polis | Internationale polis |
|---|---|---|
| Alleenstaand, 20 – 35 jaar | 1.000 – 2.000 € | 1.500 – 2.500 € |
| Alleenstaand, 36 – 50 jaar | 1.500 – 3.000 € | 2.000 – 3.500 € |
| Alleenstaand, vanaf 50 jaar | 2.500 – 5.000 € | 3.500 – 7.000 € |
| Stel, beiden onder de 40 | 2.000 – 4.000 € | 3.000 – 5.500 € |
| Gezin met twee kinderen | 3.500 – 7.000 € | 5.000 – 10.000 € |
| Wettelijk minimum (EBP) | ca. € 150 – 200 per persoon | |
Jaarpremies in euro, stand september 2026, afgerond. De prijsbepalers, in deze volgorde: leeftijd, voorgeschiedenis, omvang van het kliniekennetwerk en of tandheelkunde en zwangerschap zijn meeverzekerd. Een eigen risico van 10 tot 20 % verlaagt de premie merkbaar. Wat het leven in Dubai verder kost, staat in het artikel Kosten van levensonderhoud in Dubai.
Reisverzekering, expatpolis en de verzekeraar thuis
Twee dingen worden geregeld door elkaar gehaald, en die verwarring kan duur uitpakken.
Reisverzekering voor medische kosten
Die geldt voor vakanties, meestal tot 42 of 56 dagen aaneengesloten, kost 10 tot 40 € per jaar en dekt acute noodgevallen plus repatriëring. Voor vakantie in Dubai volstaat die ruimschoots, en voor binnenkomst als toerist is die niet verplicht maar wel dringend aan te raden. Als bewijs voor een verblijfsvisum wordt die niet geaccepteerd: de instantie eist een in de VAE toegelaten polis die aan de DHA-minimumdekking voldoet.
Expat- of internationale zorgverzekering
Die is gemaakt voor permanent wonen in het buitenland, kent geen tijdslimiet, dekt preventie en chronische behandelingen en voldoet aan de eisen voor het visum. Precies die heb je nodig bij emigratie.
Wat er met je verzekering thuis gebeurt
Met de uitschrijving en het wegvallen van de woonplaats eindigt de verplichte deelname aan de wettelijke ziektekostenverzekering, en de VAE hebben met de meeste Europese landen geen socialezekerheidsverdrag. Twee dingen zijn vooraf de moeite waard: schriftelijke opzegging met bewijs van de buitenlandse verzekering, anders loopt de premieplicht door. En ten tweede de sluimerdekking, die je bij een latere terugkeer weer toegang geeft zonder nieuwe medische keuring; afhankelijk van de verzekeraar en het model kost die meestal tussen 15 en 60 € per maand. Wie particulier verzekerd is, regelt hetzelfde met zijn verzekeraar, daar heet het een sluimerovereenkomst. Wie het vertrek plant, vindt het volledige verloop in de gids Emigreren naar Dubai.
Ervaringen
Onze ervaring is dat het afsluiten van een zorgverzekering bij emigratie naar Dubai zeker de moeite waard is. Wie wil besparen, kan een lokale aanbieder nemen, maar wij raden duidelijk een internationale aanbieder aan die veel landen dekt. Ons team is volledig verzekerd bij PassportCard via verzekeraar Allianz uit Duitsland.
Vragen over Dubai?
Boek een gratis kennismakingsgesprek van 20 minuten met Clemens Kohlbacher, senior adviseur, en krijg een eerlijke inschatting of en hoe Dubai bij je past.
Nu boekenVeelgestelde vragen
De vragen die ons het vaakst worden gesteld over de zorgverzekering in Dubai.
Wat kost een zorgverzekering in Dubai?
Het wettelijke basistarief (Essential Benefits Plan) ligt rond 600 tot 800 AED per jaar, dus zo'n 150 tot 200 €. Een degelijke polis met een goed kliniekennetwerk kost een alleenstaande tussen 1.000 en 3.000 € per jaar, internationaal gedekt eerder 1.500 tot 3.500 €. Voor een gezin met twee kinderen reken je op 3.500 tot 10.000 €.
Is een zorgverzekering in Dubai verplicht?
Ja. Sinds de Dubai Health Insurance Law No. 11 of 2013 moet elke inwoner verzekerd zijn, en sinds januari 2025 geldt de plicht via het Basic Health Insurance Scheme ook in de noordelijke emiraten. Zonder geldige polis wordt geen verblijfsvisum afgegeven of verlengd, en boetes beginnen bij 500 AED per maand.
Ben ik als toerist in Dubai verzekerd?
Nee, niet automatisch. Voor vakantie volstaat een gewone reisverzekering voor medische kosten met repatriëring, die kost 10 tot 40 € per jaar. Zonder verzekering betaal je zelf, en privéklinieken in Dubai zijn duur: een spoedbezoek loopt snel op tot vier cijfers.
Betaalt mijn werkgever de zorgverzekering?
In de VAE is de werkgever wettelijk verplicht zijn personeel te verzekeren en mag hij de premie niet op het loon inhouden. Voor partner en kinderen is hij echter niet verantwoordelijk: daarvoor zorgt de betreffende sponsor, dus in de regel jijzelf.
Hoe is het zorgstelsel in Dubai?
Er is geen ziekenfonds in Europese zin, maar verzekeraars en polissen. Het wordt gereguleerd door de Dubai Health Authority. Het dagelijks leven speelt zich af in private ketens als Mediclinic, Aster, NMC of het American Hospital; het niveau is hoog en wachttijden zijn kort. Welke huizen voor je openstaan, hangt af van het netwerk van je polis.
Kan ik mijn verzekering in het thuisland houden?
Met de uitschrijving eindigt de verplichte deelname, en een socialezekerheidsverdrag tussen de VAE en de meeste Europese landen bestaat niet. Zinvol is een sluimerdekking: die geeft je bij een latere terugkeer weer toegang zonder nieuwe keuring en kost meestal 15 tot 60 € per maand.
Wordt een reisverzekering geaccepteerd voor het visum?
Nee. Voor het verblijfsvisum eist de instantie een in de VAE toegelaten polis die aan de DHA-minimumdekking voldoet. Een Europese reispolis doet dat niet, hoe goed die ook is.
Worden bestaande aandoeningen meeverzekerd?
Niet automatisch. Lokale polissen sluiten bestaande aandoeningen vaak uit of leggen er wachttijden van zes tot twaalf maanden op; internationale aanbieders nemen ze meestal op tegen een toeslag. Wie iets te melden heeft, doet dat beter open: een verzwegen aandoening kost je de dekking als het erop aankomt.
Is tandheelkunde inbegrepen?
In het basistarief niet, in betere polissen meestal als module tegen meerprijs. Tandheelkundige behandelingen zijn in Dubai relatief duur, dus voor de meesten loont de module. Hetzelfde geldt voor zwangerschap: in het Essential Benefits Plan zit die maar beperkt en bij kinderwens verzeker je die bewust mee.
Samenvatting
Samengevat: je zou bij emigratie naar Dubai beslist een zorgverzekering moeten afsluiten. Enerzijds omdat het wettelijk is voorgeschreven, anderzijds omdat je daarmee bij ziekte gedekt bent en particuliere ziekenhuizen meestal erg duur zijn.
Wel moet ieder voor zich beoordelen welke verzekering hij nodig heeft.
Wil je naar Dubai?
Haal dan nu onze gratis gids over emigreren naar Dubai op, met 7 tips over emigratie, bedrijfsoprichting, VISA & meer.
Dit is misschien ook iets voor jou