Dubai is de afgelopen jaren een bijzonder aantrekkelijke vestigingsplaats geworden. Dat komt onder meer door de lage belastingen, de openheid voor innovatie, maar ook door het stabiele bankwezen. Steeds meer mensen zijn dan ook geïnteresseerd in het openen van een rekening in Dubai. Zowel privé als zakelijk.
Deze uitgebreide gids legt alles uit over het openen van een rekening in Dubai, zowel voor emigranten als voor mensen zonder woonplaats hier.
- De redenen om een rekening te openen in Dubai zijn onder meer de voorwaarden, de veiligheid en de toegang tot de lokale markt.
- De voorwaarde om een rekening te openen is het residence visum plus een Emirates ID of een minimumstorting van 100.000 USD als niet-resident.
- Er zijn talloze uitstekende (internationale) banken in Dubai. Daartoe behoren onder meer Mashreq, FAB, ENBD en HSBC.
- De kosten om een rekening te openen bedragen voor residenten met een Emirates ID doorgaans 0 AED; voor niet-residenten wordt meestal een openingsvergoeding van 10.000 AED gevraagd.
Voordelen van een rekening in Dubai
De voordelen van rekeningen en banken in Dubai zijn zeer divers. Hier de belangrijkste punten die banken in Dubai zo aantrekkelijk maken voor ondernemers en beleggers.
- Stabiliteit: Een groot punt is beslist de stabiliteit en de veiligheid. In Dubai is tot nu toe geen enkele bank omgevallen. In Duitsland, Oostenrijk en ook Zwitserland wel een aantal. Veiligheid is misschien wel het belangrijkste criterium als het erom gaat je eigen geld aan een bank toe te vertrouwen.
- Voorwaarden: Wat internationaal gezien nog opvalt, zijn de uitstekende voorwaarden. Enerzijds krijg je bij vrijwel alle banken ongeveer 5 % vaste rente op de spaarrekening. Dat is een veelvoud van wat een spaarrekening in Europa oplevert. Anderzijds zijn de kosten zeer laag. Zowel het maandbedrag (slechts een paar dirham) als de kosten bij binnenlandse en internationale overboekingen (0 tot een paar dirham per transactie).
- Gebruiksgemak: Het online bankieren van talloze lokale banken in Dubai is met bijbehorende apps bijzonder eenvoudig te bedienen. Door het hoge gebruiksgemak kun je veel zaken via je smartphone afhandelen. Dat begint al bij het openen van de rekening, wat voor 100 % digitaal verloopt, net als bij de talloze fintechbanken die velen waarderen.
- Meerdere valuta: Dubai is een internationale vestigingsplaats en banking hub. Navenant bieden alle banken multivalutarekeningen met een eigen IBAN. EUR, USD, AED, GBP en veel andere valuta zitten standaard in het basispakket. Voor reizende en internationaal werkende ondernemers beslist een groot pluspunt.
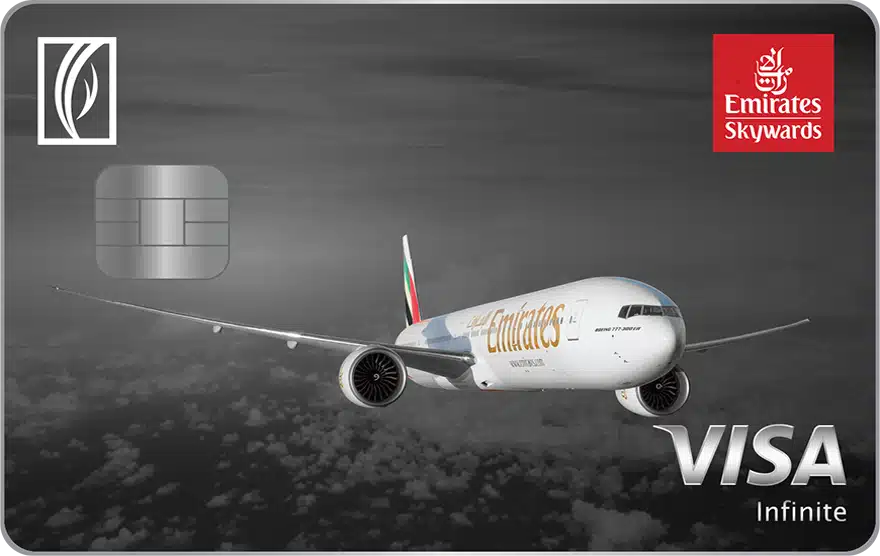
- Creditcards: Voor de een is dit punt belangrijker dan voor de ander, maar banken in Dubai hebben beslist aantrekkelijke Creditcards. Zo zijn de Skywards Infinite Credit Card of de Marriott Bonvoy World Elite Mastercard voor milesverzamelaars absolute must-haves.
Voorwaarden
De voorwaarden om een rekening te openen in Dubai verschillen voor particulieren en zakelijke klanten. Eén basisvoorwaarde delen ze echter: het bezit van een geldige Emirates ID, en die is gekoppeld aan het verblijfsvisumdat je meestal via een bedrijfsoprichting of de aankoop van vastgoed krijgt.
Privérekening
De voorwaarden om een privérekening te openen zijn in beginsel lichter dan die voor een zakelijke rekening. Je hebt de volgende stukken en gegevens nodig:
- Emirates ID / visum
- Adres in Dubai (maar geen bewijs)
- Opgave van je salaris
- Opgave over je werkgever / ondernemerschap
- Source of funds (zonder bewijs, alleen opgave)
- Telefoonnummer in de VAE
Zakelijke rekening
Veel nieuwe emigranten en ondernemers in de VAE stranden bij het openen van een zakelijke rekening. Dat komt doordat de banken door talloze wettelijke eisen veel strenger zijn geworden. Je hoort dus goed voorbereid te zijn, want een mislukte opening kan ertoe leiden dat je bij die bank wordt geblokkeerd. De volgende stukken en gegevens moet je hoe dan ook klaar hebben:
- Oprichtingsdocumenten
- Adres / vestigingsplaats
- Aanwezigheid op internet (website, LinkedIn enzovoort)
- Beknopt businessplan / beschrijving van de onderneming
- Emirates ID / visum van de general manager
- Source of funds (opgave)
Een rekening in Dubai openen zonder woonplaats
Je hebt beslist geen woonplaats in Dubai nodig om er een rekening te openen. Het volstaat dat je een actief visum plus een Emirates ID hebt. Ontbreekt ook dat, omdat je zelden of nooit in Dubai bent, dan liggen de eisen hoger, maar onmogelijk is het niet. Banken stellen voor niet-residenten in beginsel de volgende eisen:
- 100.000 USD minimumstorting
- Salarisbewijs over 6 maanden
- Bewijs van de herkomst van het vermogen
- Bewijs van dienstverband
- Geldig paspoort
- Actuele woonplaats met bewijs (elke bank verlangt op zijn minst een adres)
Belangrijk is het onderscheid dat velen door elkaar halen: een verblijfsvisum met Emirates ID maakt je voor de bank een resident, en dan verloopt de opening normaal. Zonder beide ben je non-resident, en daarvoor bestaan wel rekeningen, maar veel minder en tegen andere voorwaarden.
Welke banken non-residents überhaupt aannemen
Niet elke bank biedt dat aan, en de eisen lopen sterk uiteen. De ordes van grootte waar we in de praktijk mee rekenen:
| Bank | Non-residentrekening | Typische eis |
|---|---|---|
| Emirates NBD | javia het private-/priority-segment | hoge minimuminleg, persoonlijke afspraak |
| Mashreq | jaGold Savings voor non-residents | AED 500.000 saldo of AED 50.000 maandsalaris |
| HSBC / Standard Chartered | javia de internationale klantrelatie | een bestaande bankrelatie in het thuisland helpt |
| Wio, Mashreq NEO | needigitale banken | Emirates ID absoluut vereist |
| FAB, ADCB | beperkt | per geval, meestal met vermogensbewijs |
Richtwaarden, stand september 2026. Banken wijzigen hun non-residentbeleid vaak en beslissen per geval; bindend is altijd de opgave van de bank. Wie een bedrijf in de VAE heeft, neemt sowieso de eenvoudiger route via het verblijfsvisum.
Waarom aanvragen worden afgewezen
Bij non-residents is afwijzing de regel, niet de uitzondering, en de redenen herhalen zich: geen navolgbare band met de VAE, een onduidelijk bewijs van herkomst van het vermogen, een beroep of herkomstland op de interne risicolijst van de bank, ontbrekende stukken in het Engels of simpelweg een te laag bedrag voor het betreffende segment. De compliance-afdelingen zijn sinds het schrappen van de VAE van de FATF-grijze lijst in 2024 niet soepeler geworden, integendeel.
In de praktijk is de snelste route naar een rekening daarom bijna altijd die via het eigen bedrijf: met een freezone-licentie, verblijfsvisum en Emirates ID duurt de opening enkele werkdagen in plaats van maanden, en de minimuminleg zakt naar een tiende.
Rekening openen: het traject
Hoe open je nu een rekening en hoe ziet het traject er precies uit? Hieronder een stap-voor-stap-handleiding voor het openen van een rekening.
Keuze van de bank
De eerste stap is dat je helder hebt waarvoor je eigenlijk een rekening nodig hebt en welke bank daar het best bij past. Niet elke bank is voor iedereen geschikt. In het algemeen is het ook verstandig privé te bankieren bij de bank waar je ook zakelijk zit. Dat maakt veel eenvoudiger.
Afgezien van wat verschillende banken je kunnen bieden, moet je ook de minimumeisen en de openingscriteria kennen en eraan kunnen voldoen.
Aanvraag (via de app)
In veel gevallen kan de aanvraag voor het openen van een bankrekening inmiddels via de app. Dat veronderstelt uiteraard dat je een Emirates ID en een visum hebt. Is dat niet zo, dan heb je rechtstreeks contact met de bank nodig, wat ook via een bureau kan lopen.
Het onboardingtraject in de app bestaat doorgaans uit KYC en de keuze van het product bij de bank. KYC betekent dat je de hierboven genoemde gegevens en stukken moet aanleveren.
Opening en ontvangst van de kaart
Doorgaans krijg je na een paar dagen de bevestiging dat de rekening is geopend. Is dat niet zo, dan heeft de bank meestal meer stukken of gegevens nodig, en die kun je het beste meteen aanleveren. Is de opening uiteindelijk goedgekeurd, dan krijg je de kaart per post.
Die kaart wordt bezorgd op je huidige verblijfadres in Dubai (dat mag ook een hotel of Airbnb zijn). Bij de ontvangst worden je Emirates ID en je vingerafdrukken gescand. Daarna kun je de kaart in de app activeren en heb je een volledig werkende bankrekening.
Het beheer van de rekening
Doorlopend is het van belang dat je de rekening netjes beheert en de voorwaarden niet schendt. Elke bank heeft namelijk het recht de rekening definitief te sluiten. Let daarbij op de volgende basisregels:
- Geen hoge transacties van 5 tot 6 cijfers vanaf cryptobeurzen
- Geen transacties naar verboden jurisdicties
- De rekening niet alleen als doorgeefrekening gebruiken
De beste banken in Dubai
Bij welke bank kun je nu het beste een rekening openen? Die vraag is niet in het algemeen te beantwoorden, omdat verschillende banken uiteenlopende voorwaarden bieden. De volgende banken bieden echter voor de meeste beleggers en gebruikers vergelijkbare en aantrekkelijke voorwaarden. Zowel privé als zakelijk.
ENBD
Een van de populairste banken is de lokale bank ENBD, kort voor Emirates National Bank of Dubai. Die bank heeft haar hoofdkantoor in Dubai en behoort tot de grootste banken van de VAE. De goede voorzieningen en het moderne online bankieren maken deze bank erg geliefd.
Een van de belangrijkste redenen is onder meer ook de creditcard, zoals de Infinite Skywards Credit Card of de Marriott Bonvoy World Elite-kaart, waarmee je goed miles en punten kunt sparen. Voor reizigers bijna een must-have.
Mashreq
De oudste bank van de VAE is Mashreq Bank, en navenant groot is het vertrouwen in die bank. Ook Mashreq is in Dubai gevestigd, waardoor de voorzieningen voor expats die in Dubai wonen goed zijn. Mashreq is vooral geliefd vanwege de lage transactiekosten met de quick-remit-functie, waarmee je in realtime naar het buitenland kunt overboeken.
Voor vermogende klanten is er daarnaast het Mashreq Gold-programma. Dat biedt betere begeleiding bij de bank, lagere kosten en betere wisselkoersen, plus hogere rente op tegoeden. Doorgaans begint dat vanaf 100.000 AED.
FAB
De grootste bank van de VAE is FAB, kort voor First Abu Dhabi Bank. De bank met haar hoofdkantoor in Abu Dhabi is ook in Dubai erg geliefd en heeft er meerdere vestigingen. FAB is in beginsel voor iedereen geschikt, waarbij het FAB Elite-programma voor welgestelde klanten door bijzondere voordelen als lagere kosten en hogere rente erg aantrekkelijk is. Daar hoort uiteraard een minimumtegoed bij.
Zakelijke rekeningen zijn hier lastiger te krijgen als je een Freezone-onderneming drijft. Doorgaans liggen de eisen hoog en moet je rekenen op een minimumstorting van zes cijfers.
Wio
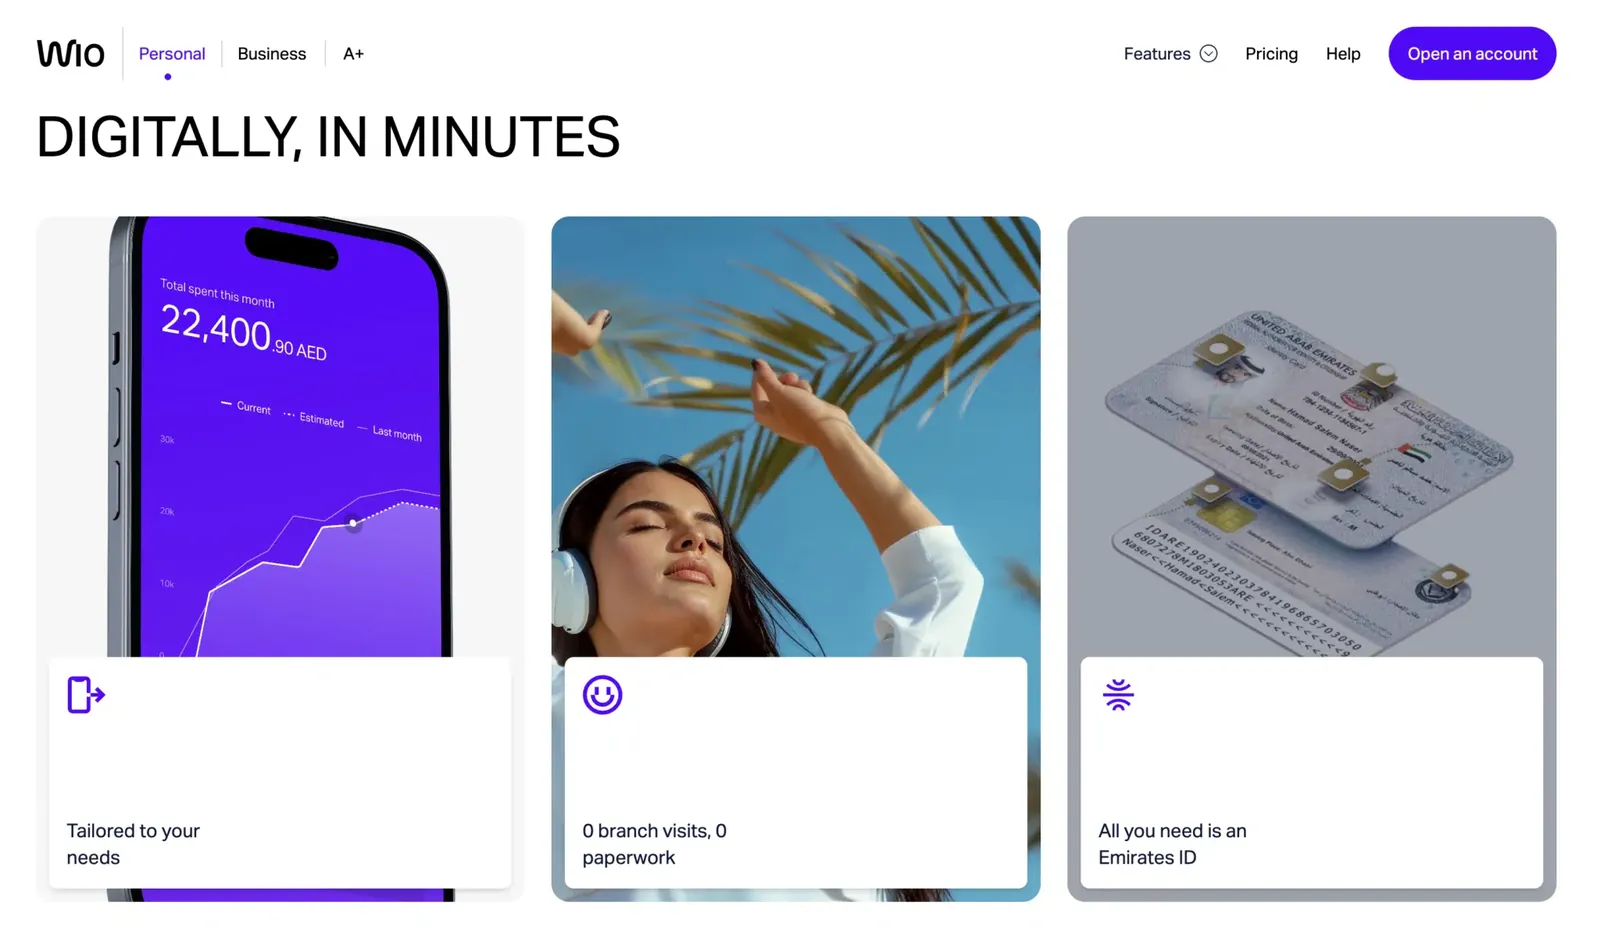
Fintechs komen ook in de VAE op, en de beste fintechoplossing op de markt is op dit moment Wio. Deze dochteronderneming van FAB is een volledig digitale bankoplossing en overtuigt met zeer modern online bankieren en volledige afhandeling via de app. Ook de kosten zijn erg laag en voor de meesten verloopt de onboarding zonder problemen.
ADCB
De op twee na grootste bank van de VAE is de Abu Dhabi Commercial Bank. Zoals de naam al zegt, ligt het hoofdkantoor in het emiraat Abu Dhabi en bestaat de doelgroep overwegend uit (Mainland-)ondernemingen. Doorgaans kunnen Freezone-ondernemingen bij ADCB geen zakelijke rekening openen. Privérekeningen zijn echter goed mogelijk.
Rente op tegoeden in Dubai
Dit punt wordt bij een rekening in Dubai geregeld onderschat: op de betaalrekening is er praktisch geen rente, maar spaar- en depositorekeningen betalen tarieven die duidelijk boven liggen wat Europese banken nu geven. En het eigenlijke verschil komt daarna: rente-inkomsten zijn in de VAE belastingvrij, er is geen vermogenswinstbelasting en geen spaarvrijstelling die je zou moeten benutten.
Spaarrekeningen (savings accounts)
De digitale banken lopen hier voorop. Wio vergoedt tegoeden in AED via de zogenoemde Saving Spaces met ongeveer 3 % per jaar bij dagelijkse beschikbaarheid, en met salarisbijschrijving of in het gezinstarief ook meer. Op de NEO Plus Saver betaalt Mashreq onder voorwaarden tot 6,25 % per jaar, maar vraagt daarvoor een salarisbijschrijving vanaf AED 10.000 per maand. De klassieke filiaalbanken zitten lager: de Smart Saver van Emirates NBD beweegt afhankelijk van de valuta rond de 1 %.
Deposito's (fixed deposits)
Voor vastgezet geld liggen de tarieven in september 2026, afhankelijk van bank en looptijd, tussen ongeveer 3,5 en 4,5 % per jaar, en bij losse actieaanbiedingen ook daarboven. Gebruikelijke looptijden zijn van een week tot vijf jaar, met minimuminleg van AED 5.000 tot 25.000. Islamitische banken als DIB betalen geen rente in strikte zin maar een winstdeel volgens het wakala-principe; economisch komt het op hetzelfde neer.
Bronnen: emiratesnbd.com, mashreq.com, wio.io, marktoverzicht stashaway.ae (stand 2 september 2026)
Valuta: de dirham hangt aan de dollar
De AED is sinds 1997 vast gekoppeld aan de Amerikaanse dollar, tegen een koers van 3,6725 AED per USD. Een AED-tegoed is daarmee feitelijk een dollartegoed: tegenover de euro draag je het volledige EUR/USD-wisselkoersrisico, en dat kan het renteverschil in beide richtingen overtreffen. Wie in Dubai woont en in dirham verdient en uitgeeft, merkt het niet; wie vanuit Europa geld hierheen brengt voor de rente, moet het meerekenen.
Rente, dividend en koerswinst blijven op privéniveau sowieso onbelast. Welke heffingen er in de VAE verder zijn, staat in de gids Belastingen in Dubai.
Kosten
De kosten voor het openen van een rekening in Dubai vallen in beginsel in twee categorieën uiteen: openingskosten en maandelijkse kosten voor het beheer van de rekening.
Openingskosten (eenmalig)
Wie een Emirates ID heeft, kan in beginsel bij elke bank kosteloos een rekening openen. Er is doorgaans geen openingsvergoeding. Sommige banken (eerder zelden) kunnen wel een minimumsaldo verlangen.
Voor niet-residenten, dus iedereen zonder Emirates ID, ligt dat duidelijk anders. Daar moet je altijd voldoen aan een minimumstorting van 100.000 USD. Omdat het openen van een rekening voor niet-residenten betrekkelijk lastig is, zijn er bureaus die zich daarin hebben gespecialiseerd. Die vragen voor de opening doorgaans 10.000 AED.
Doorlopende kosten
De doorlopende kosten voor het beheer van de rekening verschillen sterk per bank. Meestal zijn ze ook gekoppeld aan het tegoed of vervallen ze daardoor. Banken als ENBD of HSBC verlagen de maandkosten naarmate het tegoed of het rekeningsaldo hoger is.
Privérekening in Dubai, maandkosten vergeleken
| Bank | Minimumsaldo | Vergoeding bij onderschrijding / maand | Met salarisstorting |
|---|---|---|---|
| Emirates NBD (ENBD) | AED 3.000 ca. € 750 | ca. AED 26–52 ca. € 6–13 (afhankelijk van het pakket) | gratis vanaf AED 5.000 salaris |
| Mashreq (NEO) | AED 3.000 ca. € 750 | ca. AED 25 ca. € 6 | gratis vanaf AED 5.000 salaris |
| FAB (First Abu Dhabi Bank) | AED 3.000 ca. € 750 | AED 26,25 ca. € 7 | gratis (FAB One, met salaris) |
| Wio (Personal) | geen | geen Standaardplan gratis | gratis |
| ADCB | AED 5.000 ca. € 1.250 | AED 26,25 ca. € 7 | gratis met salarisstorting |
Privérekeningen hebben in de VAE doorgaans geen vaste maandvergoeding, maar een minimumsaldo („Monthly Average Balance”). Kom je daaronder, dan geldt de genoemde „fall-below”-vergoeding: bij een lopende salarisstorting vervalt die meestal helemaal.
Voorwaarden volgens de tarievenlijsten van de banken, stand september 2026: emiratesnbd.com, mashreq.com, wio.io. Banken passen kosten doorlopend aan; bindend is altijd de actuele schedule of charges.
Zakelijke rekening in Dubai, maandkosten vergeleken
| Bank | Maandvergoeding | Minimumsaldo (MAB) |
|---|---|---|
| Emirates NBD (ENBD) | geen vaste basisvergoeding bij aangehouden MAB Onderschrijding ~AED 100+/mnd · ca. € 25+ | afhankelijk van het rekeningtype, vaak vanaf AED 25.000–50.000 ca. € 6.250–12.500 |
| Mashreq (NeoBiz) | Lite: AED 200 ca. € 50 (geen minimumsaldo) Prime: AED 0 bij aangehouden MAB |
Lite: geen Prime: AED 50.000 ca. € 12.500 |
| FAB | vanaf ca. AED 50 ca. € 13 (Business Basic) | afhankelijk van de tier vanaf AED 50.000 ca. € 12.500 (hogere tiers 250k/500k) |
| Wio (Business) | vanaf AED 99 ca. € 25 | geen |
| ADCB (Business Choice) | Silver AED 150 · Gold AED 200 · Platinum AED 300 ca. € 38 / 50 / 75, alleen bij onderschrijding; Gold/Platinum vervalt vanaf AED 100.000 MAB | vanaf AED 10.000–25.000 ca. € 2.500–6.250 |
Zakelijke rekeningen hangen sterk van het rekeningtype af. Fintechs (Wio, Mashreq NeoBiz Lite) rekenen een vast maandtarief zonder minimumsaldo; klassieke banken koppelen het tarief aan een minimumsaldo (MAB) dat bij naleving het tarief laat vervallen.
Let op: Alle bedragen incl. 5 % btw, stand juli 2026, zonder garantie: banktarieven veranderen doorlopend, controleer ze vóór het openen van een rekening bij de betreffende bank. De AED is vast gekoppeld aan de Amerikaanse dollar (≈ 3,67 AED/USD); EUR-bedragen zijn afgeronde benaderingen bij ≈ 4 AED/€ en bewegen mee met de wisselkoers.
Offshore rekening, CRS en wat de bank meldt
Achter de vraag over de rekening in Dubai zit vaak een tweede, die zelden hardop wordt gesteld: komt de Belastingdienst thuis daarachter? Het korte antwoord is ja, en automatisch.
De VAE hebben de Common Reporting Standard van de OESO per 1 januari 2017 ingevoerd, de eerste gegevensuitwisseling vond plaats in 2018. Sindsdien melden banken jaarlijks saldi en opbrengsten van klanten die elders fiscaal inwoner zijn aan het ministerie van Financiën van de VAE, dat de gegevens doorgeeft aan de betreffende thuisinstantie. Ruim 100 staten doen mee, waaronder Duitsland, Oostenrijk en Zwitserland. Precies daarom vraagt elke bank bij de opening naar je fiscale woonplaats en je fiscaal identificatienummer, en daarom is een onjuiste opgave hier geen kleinigheid.
Bron: mof.gov.ae: FATCA & CRS
Daarmee is ook de vraag naar de klassieke offshore rekening beantwoord: een rekening in Dubai is geen schuilplaats, maar een gewone rekening in een land zonder vermogenswinstbelasting. Het voordeel ontstaat pas als je hier zelf fiscaal inwoner bent, dus met verblijfsvisum, Emirates ID en een werkelijk middelpunt van je leven. Dan wordt de rente noch in de VAE noch in het oude thuisland belast, en valt er ook niets meer te melden, omdat je daar geen inwoner meer bent.
Vragen over Dubai?
Boek een gratis kennismakingsgesprek van 20 minuten met Clemens Kohlbacher, senior adviseur, en krijg een eerlijke inschatting of en hoe Dubai bij je past.
Nu boekenVeelgestelde vragen
Hieronder een overzicht van veelgestelde vragen over het openen van een rekening in Dubai.
Kan ik een rekening in Dubai openen zonder woonplaats?
Ja, dat kan, maar je moet dan wel een minimumstorting van 100.000 USD doen en die ook kunnen aanhouden.
Kan ik in Dubai online een bankrekening openen?
Als houder van een Emirates ID kun je probleemloos online een rekening openen bij diverse banken, zoals Wio. Alleen voor de bezorging van de fysieke kaart moet je aanwezig zijn. Wie geen Emirates ID heeft, moet noodzakelijkerwijs inreizen.
Is het mogelijk een anonieme bankrekening te openen?
Bankrekeningen in Dubai zijn in beginsel anoniem, maar Dubai neemt deel aan de CRS, waardoor er gegevens worden uitgewisseld met het land van het opgegeven woonadres.
Hoe lang duurt het openen van een rekening in Dubai?
Met verblijfsvisum en Emirates ID gaat het snel: bij de digitale banken Wio en Mashreq NEO staat de rekening vaak binnen 24 tot 48 uur, bij de klassieke banken duurt het doorgaans drie tot tien werkdagen. Zonder Emirates ID, als non-resident, moet je op meerdere weken rekenen, omdat de compliancetoets veel langer loopt.
Welke documenten heb ik nodig voor een rekening in Dubai?
Voor een privérekening als resident: paspoort, Emirates ID, verblijfsvisum en meestal een inkomens- of salarisbewijs. Voor een zakelijke rekening komen daar handelsvergunning, oprichtingsstukken, aandeelhouderslijst en een businessplan of bestaande contracten bij. Non-residents moeten daarnaast de herkomst van de middelen aantonen, bijvoorbeeld met afschriften van de laatste zes maanden.
Hoeveel rente geeft een rekening in Dubai?
Op de betaalrekening praktisch geen. Spaarrekeningen liggen rond 3 % per jaar, bij Mashreq NEO Plus onder voorwaarden tot 6,25 %; deposito's leveren afhankelijk van de looptijd ongeveer 3,5 tot 4,5 % per jaar. Rente-inkomsten zijn in de VAE belastingvrij. Details in het onderdeel Rente op tegoeden.
Wat levert een offshore rekening in Dubai op?
Minder dan velen verwachten. Sinds de CRS-uitwisseling vanaf 2018 melden de VAE saldi en opbrengsten automatisch aan de instantie in je thuisland als je daar fiscaal inwoner bent. Het voordeel ontstaat pas met een eigen fiscale woonplaats in de VAE, maar dan wel duidelijk: 0 % op rente, dividend en koerswinst.
Meldt mijn bank in Dubai gegevens aan mijn thuisland?
Ja, als je daar fiscaal inwoner bent. De VAE doen sinds 2017 mee aan de Common Reporting Standard, de eerste uitwisseling was in 2018. Gemeld worden saldo en opbrengsten, niet afzonderlijke transacties. Wie de woonplaats werkelijk heeft verlegd en in de VAE woont, valt buiten de melding.
Waarom wordt mijn aanvraag afgewezen?
De meest voorkomende redenen zijn een ontbrekende band met de VAE, een onduidelijk bewijs van de herkomst van de middelen, een branche op de interne risicolijst van de bank of een te lage inleg voor het gekozen segment. Bij non-residents is afwijzing eerder de regel; met een bedrijf en Emirates ID kantelt de verhouding volledig.
Heb ik voor een zakelijke rekening een bedrijf in de VAE nodig?
Ja. Een zakelijke rekening vereist een geldige handelsvergunning, of die nu freezone of mainland is. De bank kijkt niet alleen naar de vergunning, maar ook naar het bedrijfsmodel, de klantstructuur en de verwachte geldstromen. Hoe de oprichting verloopt, staat in de gids Een bedrijf oprichten in Dubai.
Samenvatting
Een bankrekening openen in Dubai kan in beginsel voor mensen met én zonder woonplaats hier. Je hebt echter op zijn minst een Emirates ID en een visum nodig. Is dat er niet, dan moet je hoe dan ook rekenen op een minimumstorting van 100.000 USD en verdere eisen. Mogelijk is het hoe dan ook. Er zijn talloze banken die tegen aantrekkelijke voorwaarden bankoplossingen bieden, waaronder ENBD, Mashreq, FAB en de fintech Wio.
Wil je naar Dubai?
Haal dan nu onze gratis gids over emigreren naar Dubai op, met 7 tips over emigratie, bedrijfsoprichting, VISA & meer.
Dit is misschien ook iets voor jou